Von Daniel Schulz, residir GmbH · Zuletzt aktualisiert: 14. Oktober 2026
Eine Versicherung für die Ferienwohnung besteht für Vermieter meist aus drei Bausteinen: Wohngebäudeversicherung, Hausratversicherung und einer Haftpflicht, die die Vermietung ausdrücklich einschließt. Entscheidend ist, dass der Versicherer von der Ferienvermietung weiß, sonst kann er im Schadensfall kürzen oder kündigen. Gäste brauchen vor allem eine Privathaftpflicht, die Mietsachschäden und den Verlust fremder Schlüssel abdeckt.
Wir richten im Lehel gerade ein Haus mit 54 Apartments ein und sehen das Thema deshalb aus Gastgebersicht. Dieser Ratgeber erklärt die Versicherungen für Vermieter und für Gäste, die Anzeigepflicht nach dem Versicherungsvertragsgesetz und typische Schadensfälle. Anbieter und Preise nennen wir bewusst nicht. Stand ist Oktober 2026, der Artikel ist eine allgemeine Information und keine Versicherungs- oder Rechtsberatung.
In diesem Artikel:
- Welche Versicherung brauchen Sie?
- Vermietung melden: Anzeigepflicht
- Wohngebäudeversicherung
- Hausratversicherung
- Haftpflicht für Vermieter
- Mietausfall, Glas, Elektronik
- Versicherung für Gäste
- Typische Schadensfälle
- Checkliste
- Aus der Praxis
- Fazit
- Häufige Fragen
| Versicherung | Für wen | Was sie typischerweise abdeckt | Worauf achten |
|---|---|---|---|
| Wohngebäudeversicherung | Eigentümer | Gebäude bei Feuer, Leitungswasser, Sturm und Hagel | Ferienvermietung melden, Elementarschutz prüfen |
| Hausratversicherung | Vermieter | Möbel, Küche, Wäsche, Technik in der Wohnung | eigener Vertrag für die vermietete Wohnung |
| Haus- und Grundbesitzerhaftpflicht | Vermieter | Schäden Dritter durch das Grundstück oder Haus | Vermietung eingeschlossen? Bei Gewerbe Betriebshaftpflicht |
| Mietausfall | Vermieter | Einnahmeausfall nach versichertem Schaden | meist Klausel in der Gebäudeversicherung |
| Privathaftpflicht | Gast | Schäden, die der Gast anderen zufügt | Mietsachschäden, Inventar, Schlüsselverlust |
Welche Versicherung für die Ferienwohnung brauchen Sie?
Eine gesetzliche Pflicht, die Ferienwohnung zu versichern, gibt es für private Vermieter nicht. Trotzdem vermietet kaum jemand ohne Schutz, denn ein einziger Wasserschaden kann die Einnahmen mehrerer Jahre kosten. Banken verlangen bei einer Finanzierung in der Regel eine Gebäudeversicherung, und in einer Eigentümergemeinschaft gehört die Versicherung des Gemeinschaftseigentums zum Neuwert sowie eine Haus- und Grundbesitzerhaftpflicht nach § 19 Abs. 2 Nr. 3 WEG zur ordnungsgemäßen Verwaltung.
Welche Ferienwohnung Versicherung Sie als Vermieter brauchen, hängt von drei Fragen ab. Gehört Ihnen das Haus oder nur eine Wohnung darin? Wem gehören Möbel und Inventar? Und vermieten Sie privat eine einzelne Wohnung oder mehrere Einheiten mit Service? Die Antworten bestimmen, ob Sie eine eigene Gebäudeversicherung brauchen, wie hoch die Hausratsumme sein muss und welche Haftpflicht passt.
Ferienwohnung vermieten und Versicherung: Anzeigepflicht und Gefahrerhöhung
Der häufigste Fehler hat nichts mit dem richtigen Tarif zu tun: Viele Vermieter sagen ihrem Versicherer nicht, dass in der Wohnung wechselnde Gäste übernachten. Wer seine Ferienwohnung vermieten will, sollte die Versicherung deshalb vor der ersten Buchung informieren, nicht erst nach dem ersten Schaden.
Was das Versicherungsvertragsgesetz verlangt
Vor Vertragsschluss müssen Sie nach § 19 Abs. 1 VVG alle Gefahrumstände angeben, nach denen der Versicherer in Textform fragt. Steht im Antrag eine Frage zur Vermietung, muss die Antwort stimmen. Nach Vertragsschluss gilt § 23 VVG: Sie dürfen ohne Einwilligung des Versicherers keine Gefahrerhöhung vornehmen, und wenn Sie nachträglich erkennen, dass Sie es getan haben, müssen Sie das unverzüglich anzeigen.
Ob die Umstellung von Eigennutzung oder Dauermiete auf Ferienvermietung eine Gefahrerhöhung ist, steht nicht im Gesetz, sondern hängt vom Vertrag und vom Einzelfall ab. Mehr Gäste, häufige Wechsel und Schlüssel in vielen Händen sprechen aus Sicht vieler Versicherer dafür. Die sichere Lösung ist eine schriftliche Meldung und eine Bestätigung, dass die Vermietung an Feriengäste mitversichert ist.
Was passiert, wenn Sie nichts melden
Die Folgen regeln §§ 24 und 26 VVG. Der Versicherer kann den Vertrag kündigen, bei vorsätzlicher oder grob fahrlässiger Verletzung sogar fristlos. Tritt ein Schaden ein, ist er bei vorsätzlicher Pflichtverletzung leistungsfrei, bei grober Fahrlässigkeit darf er die Leistung im Verhältnis zur Schwere des Verschuldens kürzen. Leistungsfreiheit entfällt unter anderem, wenn die Gefahrerhöhung für den Schaden nicht ursächlich war.
Für Vermieter heißt das: Ein Brief oder eine E-Mail an den Versicherer kostet zehn Minuten, ein Streit über eine Kürzung kann Monate dauern. Welche anderen Schritte vor dem Start anstehen, von der Erlaubnis bis zum Finanzamt, steht in unserem Ratgeber Ferienwohnung vermieten.
Wohngebäudeversicherung: Ferienvermietung ausdrücklich einschließen
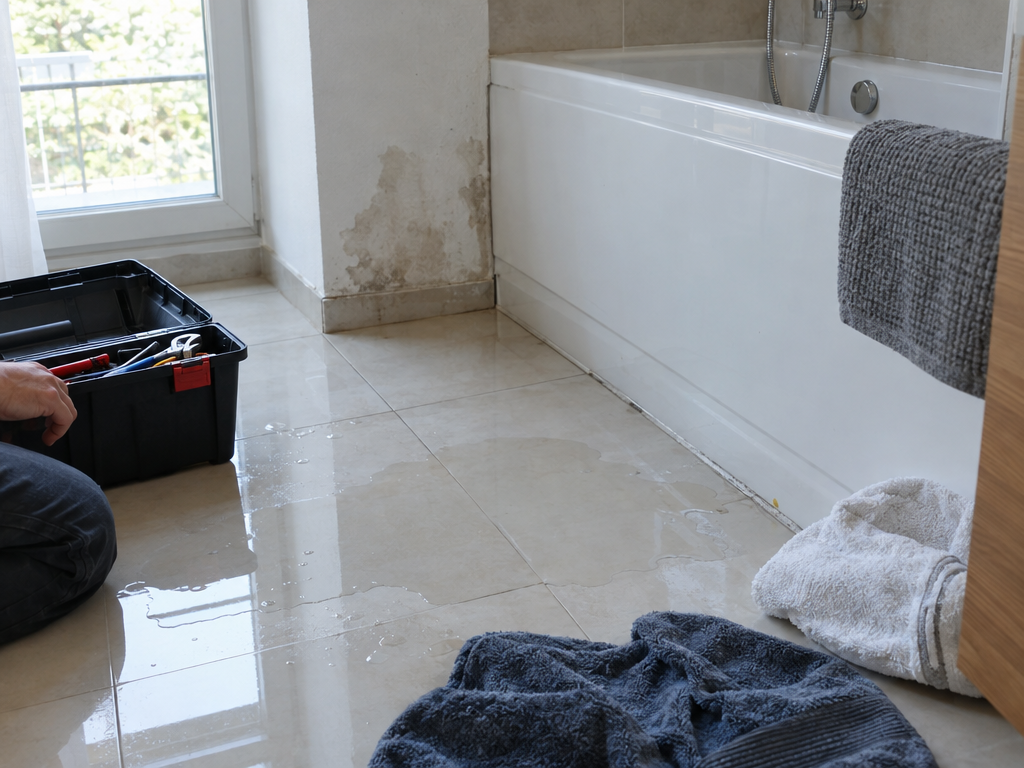
Die Wohngebäudeversicherung schützt das Gebäude selbst: Mauern, Dach, fest eingebaute Küche, Bäder, Leitungen und Heizung. Versichert sind in der Regel Feuer, Leitungswasser sowie Sturm und Hagel. Für eine Ferienwohnung im eigenen Haus ist die Wohngebäudeversicherung der wichtigste Baustein, weil Brand- und Wasserschäden am Gebäude schnell fünf- oder sechsstellige Beträge erreichen.
Bei einer Eigentumswohnung versichert die Gemeinschaft das Gebäude über den Verwalter. Melden Sie die Ferienvermietung dann dem Verwalter, damit er prüfen kann, ob der Gebäudevertrag sie berücksichtigt. Die Frage, ob Sie Ihre Eigentumswohnung überhaupt an Feriengäste vermieten dürfen, klären Teilungserklärung und Gemeinschaftsordnung, nicht der Versicherer.
Elementarschäden
Starkregen, Überschwemmung, Rückstau und Erdrutsch sind in vielen Gebäudeverträgen nicht automatisch enthalten. Eine Elementarschadenversicherung ergänzt den Schutz und ist in Lagen nahe an Flüssen oder Hängen besonders wichtig. Ob Ihr Vertrag sie enthält, steht im Versicherungsschein, nicht in der Werbung.
54 Apartments im Lehel ab Herbst 2027
In der Ländstraße 6 vermietet die residir GmbH ab Herbst 2027 insgesamt 54 Apartments zwischen 25 und 50 m² mit eigener Küche, schnellem WLAN, Handtüchern und Bettwäsche sowie 24 h Safe Check-in. Wie das Haus aufgebaut ist, lesen Sie auf unserer Seite zum Boardinghouse München.
Hausratversicherung für die vermietete Ferienwohnung
Die Hausratversicherung für eine vermietete Ferienwohnung deckt das Inventar: Möbel, Matratzen, Küchengeräte, Geschirr, Wäsche, Fernseher und Deko. Versichert sind meist Feuer, Leitungswasser, Sturm, Hagel sowie Einbruchdiebstahl, Raub und Vandalismus nach einem Einbruch. Die Versicherungssumme sollte dem Neuwert des gesamten Inventars entsprechen, sonst droht Unterversicherung.
Ein Punkt überrascht viele Vermieter: Ihre private Hausratversicherung gilt meist nur für die Wohnung, in der sie selbst leben. Für eine zweite Wohnung, die Sie an Gäste vermieten, brauchen Sie in der Regel einen eigenen Vertrag oder eine ausdrückliche Vereinbarung. Fragen Sie konkret nach der Hausratversicherung für eine Ferienwohnung mit wechselnden Gästen.
Diebstahl durch Gäste
Nimmt ein Gast den Föhn oder die Bettdecke mit, ist das kein Einbruchdiebstahl, denn er hatte einen Schlüssel. Einfacher Diebstahl ist in vielen Standardverträgen nicht versichert. Gegen kleine Verluste helfen eine Inventarliste, Fotos nach jeder Reinigung und eine Kaution, bei Buchungen über Portale auch deren eigene Schadensregeln.
Ferienwohnung Versicherung für Vermieter: die richtige Haftpflicht
Als Vermieter haften Sie, wenn ein Gast durch den Zustand der Wohnung oder des Grundstücks zu Schaden kommt. Das ist die sogenannte Verkehrssicherungspflicht: lose Treppenstufen, eine wackelige Balkonbrüstung, ein nicht geräumter Weg im Winter. Eine Haftpflichtversicherung für die Ferienwohnung übernimmt berechtigte Ansprüche und wehrt unberechtigte ab.
Privathaftpflicht, Haus- und Grundbesitzerhaftpflicht oder Betriebshaftpflicht
- Privathaftpflicht: Manche Tarife schließen die Vermietung einzelner Räume oder einer Wohnung ein, oft mit Grenzen. Ob das für eine Ferienwohnung gilt, steht in den Bedingungen.
- Haus- und Grundbesitzerhaftpflicht: die klassische Vermieterhaftpflicht für vermietete Häuser und Wohnungen. In Eigentümergemeinschaften besteht sie meist schon für das Gemeinschaftseigentum.
- Betriebshaftpflicht: nötig, wenn die Vermietung gewerblich ist, etwa bei mehreren Einheiten mit Reinigung und Service.
Wer mehrere Wohnungen mit Hotelleistungen betreibt, ist organisatorisch schon nah an einem Aparthotel in München und sollte die Haftpflicht mit dem Versicherer als Betrieb besprechen. Eine Ferienwohnung Versicherung für Vermieter, die nur die private Nutzung kennt, passt dann nicht mehr.
Mietausfall, Glas und Elektronik: sinnvolle Ergänzungen
Mietausfall
Brennt die Küche aus oder steht das Bad nach einem Rohrbruch unter Wasser, fallen Buchungen für Wochen weg. Viele Wohngebäudeverträge enthalten eine Klausel für den Mietausfall nach einem versicherten Schaden, zeitlich begrenzt. Prüfen Sie, ob diese Klausel auch für Ferienvermietung gilt und wie der Ausfall berechnet wird. Eine eigene Mietausfallversicherung gegen leere Wochen oder Stornierungen gibt es in dieser Form nicht.
Glas
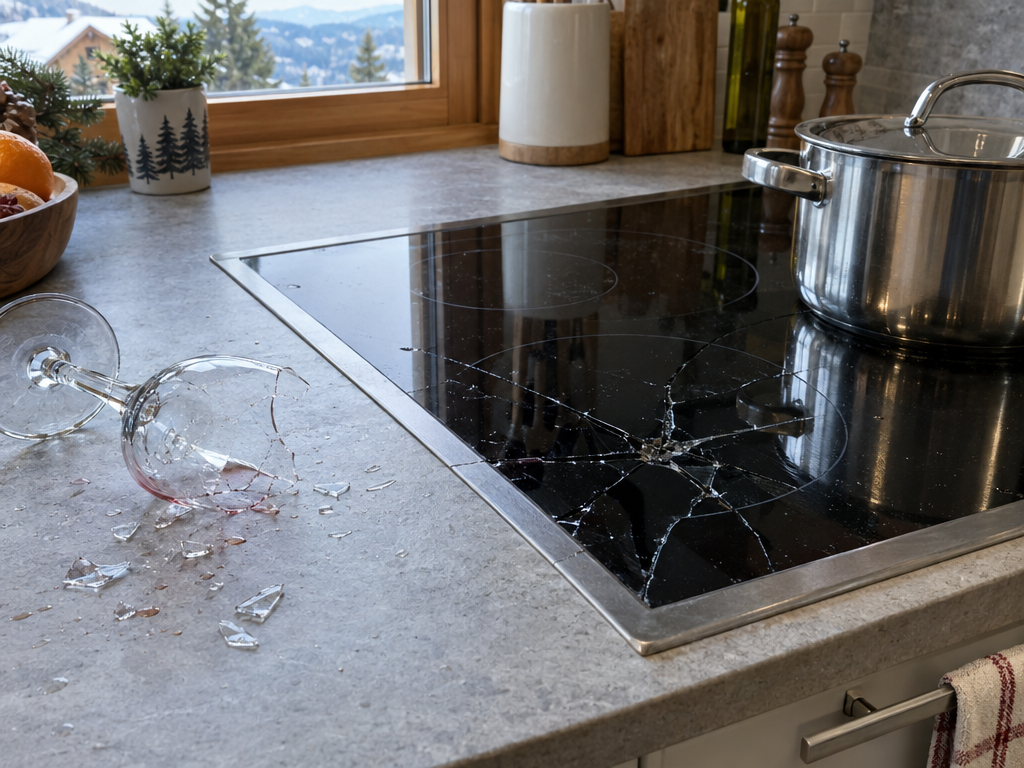
Eine Glasversicherung zahlt bei Bruch von Fenstern, Glastüren, Duschabtrennungen oder Glaskeramik-Kochfeldern. In einer Ferienwohnung mit vielen Gästen ist ein gesprungenes Ceranfeld kein seltener Fall. Ob sich der Zusatz lohnt, hängt davon ab, wie viel Glas in der Wohnung verbaut ist.
Elektronik
Fernseher, Kaffeevollautomat und Router sind über die Hausrat meist nur gegen die klassischen Gefahren versichert, nicht gegen einen Sturz vom Tisch oder Flüssigkeit. Eine Elektronikversicherung deckt solche Schäden ab. Für günstige Geräte rechnet sie sich selten, für teure Technik eher.
Versicherung für Gäste: Privathaftpflicht in der Ferienwohnung
Auch Gäste sollten vor der Reise ihre Versicherung prüfen. Die wichtigste ist die Privathaftpflicht: Sie zahlt, wenn Sie in der Ferienwohnung fahrlässig etwas beschädigen. Ob sie zahlt, hängt davon ab, was beschädigt wurde.
Mietsachschäden an Wohnung und Inventar
Schäden an der gemieteten Wohnung selbst, etwa ein Brandfleck im Parkett oder eine beschädigte Tür, nennen Versicherer Mietsachschäden an Immobilien. Viele Tarife schließen sie ein. Schäden an beweglichen Sachen, also am Inventar wie Sofa, Geschirr oder Fernseher, waren lange ausgeschlossen. Bessere Tarife versichern sie heute für Ferienunterkünfte mit, oft bis zu einer Obergrenze.
Nicht versichert sind normale Abnutzung, Schäden an Glas, die über eine Glasversicherung laufen, und vorsätzliche Schäden. Wer auf Geschäftsreise ist, etwa in einer Unterkunft zur Messe München, fragt vorab beim Arbeitgeber nach, ob Schäden auf Dienstreisen über die Firma abgesichert sind.
Schlüsselverlust
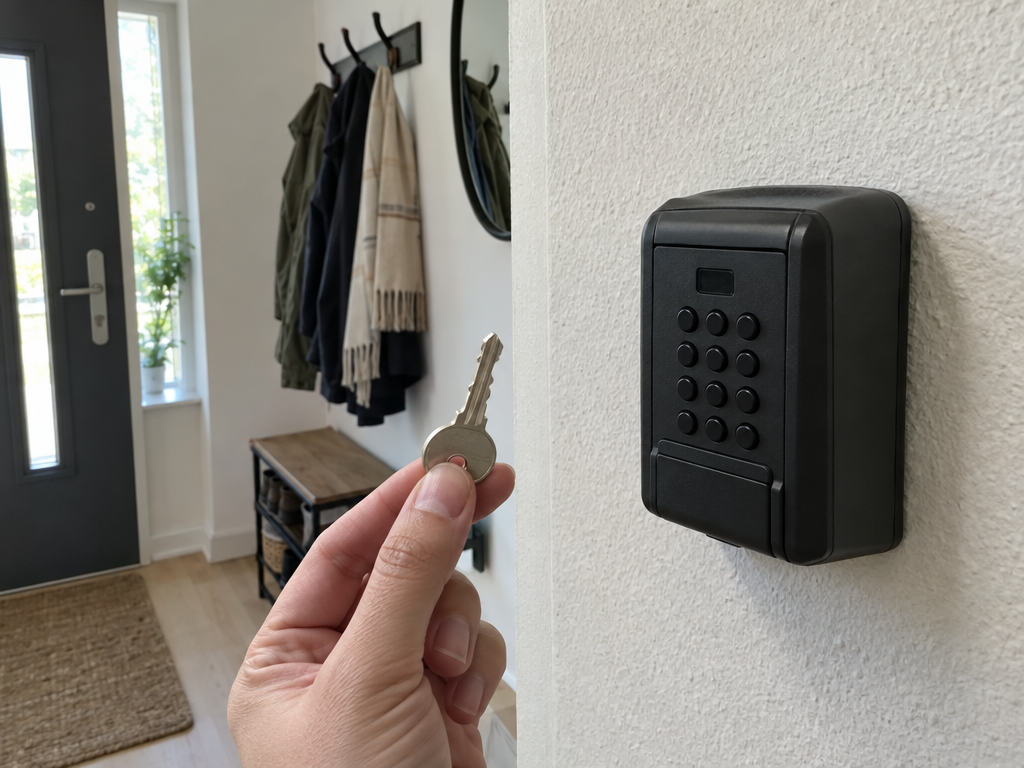
Verliert ein Gast den Wohnungsschlüssel, kann das teuer werden, wenn der Vermieter aus Sicherheitsgründen Schlösser oder eine Schließanlage tauschen muss. Viele Privathaftpflicht-Tarife decken den Verlust fremder privater Schlüssel ab, meist mit Höchstbetrag. Bei Codeschlössern und Schlüsselsafes fällt das Risiko weg.
Wenn die Reise ausfällt
Für den Fall, dass Sie die Reise gar nicht antreten können, gibt es die Reiserücktrittsversicherung, wann sie sich lohnt, erklärt unser Ratgeber zur Stornierung einer Ferienwohnung.
Schaden in der Ferienwohnung: welche Versicherung zahlt?
Die folgenden Fälle sind typische Beispiele, keine Zusage für einen bestimmten Vertrag. Sie zeigen, welche Versicherung in der Regel zuständig ist. Ob sie zahlt, entscheiden die Bedingungen und das Verschulden.
| Schadensfall (Beispiel) | Wer haftet in der Regel | Welche Versicherung kommt in Frage |
|---|---|---|
| Gast lässt die Badewanne überlaufen, Wasser dringt in die Wohnung darunter | Gast, bei Fahrlässigkeit | Privathaftpflicht des Gastes, für Gebäudeschäden auch die Wohngebäudeversicherung |
| Rohrbruch in der Wand, Wohnung zwei Wochen unbewohnbar | niemand schuldhaft | Wohngebäudeversicherung, Mietausfall je nach Klausel |
| Topf fällt auf das Ceranfeld, Glas springt | Gast, bei Fahrlässigkeit | Glasversicherung des Vermieters oder Privathaftpflicht des Gastes |
| Rotwein auf dem Sofa | Gast, bei Fahrlässigkeit | Privathaftpflicht des Gastes, wenn bewegliche Mietsachen versichert sind |
| Gast stürzt auf vereister Außentreppe | Vermieter, wenn er die Räum- und Streupflicht verletzt hat | Haus- und Grundbesitzerhaftpflicht des Vermieters |
| Schlüssel verloren, Schließanlage muss getauscht werden | Gast | Privathaftpflicht des Gastes mit Schlüsselverlust |
| Brand durch eine Kerze | Gast, bei Fahrlässigkeit | Gebäude- und Hausratversicherung des Vermieters, die sich beim Gast zurückholen kann |
| Fernseher fehlt nach der Abreise | Gast | meist keine Versicherung, Kaution oder Portal-Schadensregel |
Ablauf im Schadensfall
- Schaden sofort dokumentieren: Fotos, Datum, Uhrzeit, Zeugen.
- Weiteren Schaden verhindern, etwa Wasser abstellen oder Fenster sichern.
- Gast und Vermieter informieren sich gegenseitig schriftlich.
- Gast meldet den Schaden seiner Privathaftpflicht, der Vermieter seinem Gebäude- oder Hausratversicherer.
- Kostenvoranschlag oder Rechnung einholen, beschädigte Teile bis zur Klärung aufheben.
Viele Schäden lassen sich vermeiden, wenn die Regeln vorher klar sind. Rauchverbot, keine Kerzen, keine Feiern und der Hinweis, Schäden sofort zu melden, gehören in eine Hausordnung für die Ferienwohnung, die Gäste vor der Buchung kennen.
Checkliste: Ferienwohnung richtig versichern
Wer seine Ferienwohnung versichern will, geht diese Liste am besten einmal komplett durch. Sie ersetzt keine Beratung im Einzelfall.
- Ferienvermietung schriftlich bei Gebäude-, Hausrat- und Haftpflichtversicherer melden und Bestätigung anfordern.
- Bei Eigentumswohnungen den Verwalter informieren und den Gemeinschaftsvertrag prüfen.
- Elementarschutz für Starkregen und Rückstau prüfen.
- Hausratsumme nach Neuwert des Inventars festlegen, Inventarliste mit Fotos anlegen.
- Haftpflicht klären: privat mit Vermietungseinschluss, Haus- und Grundbesitzerhaftpflicht oder Betriebshaftpflicht.
- Mietausfall-Klausel und ihre Dauer im Gebäudevertrag nachlesen.
- Glas und Elektronik nach Ausstattung der Wohnung bewerten.
- Kaution und Schadensregeln in den Buchungsbedingungen festlegen.
- Räum- und Streupflicht für den Winter organisieren.
- Verträge jedes Jahr mit dem tatsächlichen Betrieb abgleichen.
Aus der Praxis: welche Schäden wirklich vorkommen
Daniel Schulz hat in acht Jahren mit Serviced Apartments über 80.000 Gästeaufenthalte betreut. Die meisten Schäden in dieser Zeit waren klein: zerbrochene Gläser, Flecken auf Polstern, ein verlorener Schlüssel. Teuer wurden selten Gäste, sondern Technik und Wasser, etwa ein undichter Anschluss an der Spülmaschine.
Daraus folgt eine einfache Reihenfolge. Zuerst sichern Gebäude und Haftpflicht die großen Risiken ab, dann die Hausrat das Inventar. Wer eine Versicherung für Ferienwohnung und Inventar sucht, sollte deshalb nicht beim Glasbruch anfangen. Kleinschäden regeln Kaution und klare Absprachen mit dem Gast schneller als jede Versicherung. Wer eine von vielen Ferienwohnungen in München vermietet, hat zusätzlich die Nachbarn im Haus, für die ein Wasserschaden genauso ärgerlich ist.
Fazit
Eine gute Versicherung für die Ferienwohnung beginnt mit der Meldung der Vermietung an alle Versicherer und besteht dann aus Wohngebäude-, Hausrat- und passender Haftpflichtversicherung, während Gäste mit einer Privathaftpflicht mit Mietsachschäden und Schlüsselverlust gut abgesichert sind; wer an Langzeitgäste vermietet, etwa als möblierte Wohnung in München, prüft dieselben Punkte für die Dauervermietung.
Häufige Fragen zur Versicherung der Ferienwohnung
Welche Versicherung braucht eine Ferienwohnung?
Für Vermieter sind drei Bausteine wichtig: eine Wohngebäudeversicherung, die die Ferienvermietung ausdrücklich einschließt, eine Hausratversicherung für das Inventar der vermieteten Wohnung und eine Haftpflicht, die die Vermietung abdeckt, etwa eine Haus- und Grundbesitzerhaftpflicht. Mietausfall, Glas und Elektronik sind Ergänzungen. Eine gesetzliche Pflicht zu diesen Versicherungen gibt es für private Vermieter nicht.
Muss ich meiner Versicherung melden, dass ich eine Ferienwohnung vermiete?
Ja, das sollten Sie. Nach § 19 VVG müssen Sie vor Vertragsschluss alle Fragen des Versicherers wahrheitsgemäß beantworten, und nach § 23 VVG dürfen Sie das versicherte Risiko nach Vertragsschluss nicht ohne Einwilligung erhöhen. Ob die Ferienvermietung eine Gefahrerhöhung ist, hängt vom Vertrag ab. Wer sie schriftlich meldet und sich die Deckung bestätigen lässt, vermeidet Streit im Schadensfall.
Zahlt die Hausratversicherung bei einer vermieteten Ferienwohnung?
Nur wenn der Vertrag die Wohnung und die Vermietung abdeckt. Viele Hausratverträge sind auf die selbst bewohnte Wohnung zugeschnitten. Für eine vermietete Ferienwohnung brauchen Sie in der Regel einen eigenen Vertrag oder eine ausdrückliche Vereinbarung. Diebstahl durch Gäste mit eigenem Schlüssel ist in vielen Standardverträgen kein Einbruchdiebstahl und deshalb nicht versichert.
Zahlt meine Privathaftpflicht, wenn ich in der Ferienwohnung etwas beschädige?
Oft ja, aber nicht immer. Schäden an der gemieteten Wohnung selbst, etwa am Boden oder an Türen, sind in vielen Tarifen als Mietsachschäden eingeschlossen. Schäden am Inventar wie Möbeln, Geschirr oder Fernseher sind dagegen häufig nur in besseren Tarifen versichert, oft mit Obergrenze. Normale Abnutzung zahlt keine Versicherung.
Wer zahlt, wenn ein Gast in der Ferienwohnung einen Schaden verursacht?
Grundsätzlich haftet der Gast, der den Schaden schuldhaft verursacht hat. Er meldet ihn seiner Privathaftpflicht, die je nach Tarif zahlt. Eine Kaution sichert den Vermieter zusätzlich ab. Zahlt niemand, bleibt der Vermieter auf dem Schaden sitzen, sofern nicht seine eigene Hausrat- oder Gebäudeversicherung für die Schadensursache leistet, etwa bei Leitungswasser oder Feuer.
Was passiert bei Schlüsselverlust in der Ferienwohnung?
Verliert ein Gast den Schlüssel, kann der Vermieter Ersatz verlangen, bei einer Schließanlage im Ernstfall auch den Austausch der Zylinder. Viele Privathaftpflicht-Tarife schließen den Verlust fremder Schlüssel ein, meist mit einer Obergrenze. Prüfen Sie vor der Reise, ob Ihr Tarif das abdeckt.
Brauche ich als Vermieter eine Mietausfallversicherung?
Eine eigene Mietausfallversicherung ist selten nötig. Wichtiger ist, dass die Wohngebäudeversicherung den Mietausfall nach einem versicherten Schaden wie Brand oder Leitungswasser einschließt. Prüfen Sie, ob der Vertrag dabei Ferienvermietung berücksichtigt und wie lange er zahlt. Ausfälle durch Stornierungen oder leere Wochen deckt diese Klausel nicht.
Daniel Schulz · Geschäftsführer der residir GmbH
Er bringt acht Jahre Erfahrung in der Vermietung und Verwaltung von Serviced Apartments mit und hat über 80.000 Gästeaufenthalte betreut. Mehr über Daniel Schulz