Di Daniel Schulz, residir GmbH · Ultimo aggiornamento: 14 ottobre 2026
In Germania l’assicurazione di una casa vacanza, per chi la affitta, si compone di solito di tre elementi: assicurazione del fabbricato (Wohngebäudeversicherung), assicurazione del contenuto (Hausratversicherung) e una responsabilità civile che includa espressamente l’affitto. È fondamentale che l’assicuratore sia informato dell’affitto turistico, altrimenti in caso di sinistro può ridurre l’indennizzo o recedere dal contratto. Gli ospiti, invece, hanno bisogno soprattutto di una responsabilità civile privata (Privathaftpflicht) che copra i danni all’immobile in affitto e la perdita di chiavi altrui.
Nel quartiere Lehel di Monaco di Baviera stiamo arredando un edificio con 54 appartamenti, quindi affrontiamo il tema dal punto di vista di chi ospita. Questa guida spiega le assicurazioni per locatori e per ospiti, l’obbligo di comunicazione previsto dalla legge tedesca sul contratto di assicurazione (Versicherungsvertragsgesetz, VVG) e i sinistri più tipici. Volutamente non citiamo compagnie né prezzi. Le informazioni sono aggiornate a ottobre 2026; l’articolo ha carattere informativo generale e non costituisce consulenza assicurativa o legale.
In questo articolo:
- Di quale assicurazione avete bisogno?
- Comunicare l’affitto: l’obbligo di dichiarazione
- Assicurazione del fabbricato
- Assicurazione del contenuto
- Responsabilità civile per locatori
- Perdita di canoni, vetri, elettronica
- Assicurazione per gli ospiti
- Sinistri tipici
- Checklist
- Dall’esperienza
- Conclusione
- Domande frequenti
| Assicurazione | Per chi | Cosa copre di solito | A cosa fare attenzione |
|---|---|---|---|
| Assicurazione del fabbricato (Wohngebäudeversicherung) | Proprietario | Edificio in caso di incendio, acqua condotta, tempesta e grandine | Comunicare l’affitto turistico, verificare la copertura per eventi naturali |
| Assicurazione del contenuto (Hausratversicherung) | Locatore | Mobili, cucina, biancheria, apparecchi nell’appartamento | Contratto separato per l’appartamento affittato |
| RC del proprietario di immobili (Haus- und Grundbesitzerhaftpflicht) | Locatore | Danni a terzi causati dal terreno o dall’edificio | Affitto incluso? In caso di attività commerciale serve la RC aziendale (Betriebshaftpflicht) |
| Perdita dei canoni (Mietausfall) | Locatore | Mancato incasso dopo un sinistro assicurato | Di solito una clausola dell’assicurazione del fabbricato |
| Responsabilità civile privata (Privathaftpflicht) | Ospite | Danni che l’ospite causa ad altri | Danni all’immobile in affitto, arredi, perdita delle chiavi |
Di quale assicurazione casa vacanza avete bisogno?
Per i locatori privati in Germania non esiste un obbligo di legge di assicurare la casa vacanza. Eppure quasi nessuno affitta senza copertura, perché un solo danno da acqua può costare gli incassi di diversi anni. In caso di mutuo le banche richiedono di norma un’assicurazione del fabbricato e, in un condominio (Eigentümergemeinschaft), l’assicurazione delle parti comuni al valore a nuovo e una RC del proprietario di immobili rientrano nella corretta amministrazione ai sensi del § 19 Abs. 2 Nr. 3 WEG (Wohnungseigentumsgesetz, la legge tedesca sulla proprietà condominiale).
L’assicurazione per l’appartamento vacanza di cui avete bisogno come locatori dipende da tre domande. Siete proprietari dell’intero edificio o solo di un appartamento al suo interno? A chi appartengono mobili e arredi? E affittate privatamente un singolo appartamento oppure più unità con servizi? Le risposte determinano se vi serve un’assicurazione del fabbricato propria, quale deve essere il massimale per il contenuto e quale responsabilità civile è adatta.
Affittare la casa vacanza e assicurazione: obbligo di dichiarazione e aggravamento del rischio
L’errore più frequente non riguarda la tariffa giusta: molti locatori non dicono al proprio assicuratore che nell’appartamento soggiornano ospiti sempre diversi. Chi vuole affittare la propria casa vacanza dovrebbe quindi informare l’assicurazione prima della prima prenotazione, non dopo il primo sinistro.
Cosa prevede la legge tedesca sul contratto di assicurazione
Prima della stipula, ai sensi del § 19 Abs. 1 VVG, dovete dichiarare tutte le circostanze di rischio su cui l’assicuratore vi pone domande in forma scritta (Textform). Se nella proposta c’è una domanda sull’affitto, la risposta deve essere corretta. Dopo la stipula vale il § 23 VVG: senza il consenso dell’assicuratore non potete aggravare il rischio (Gefahrerhöhung) e, se vi accorgete in seguito di averlo fatto, dovete comunicarlo senza indugio.
Se il passaggio dall’uso personale o dall’affitto a lungo termine all’affitto turistico costituisca un aggravamento del rischio non lo stabilisce la legge: dipende dal contratto e dal singolo caso. Più ospiti, cambi frequenti e chiavi in molte mani sono, secondo molti assicuratori, elementi a favore. La soluzione sicura è una comunicazione scritta e una conferma che l’affitto a ospiti in vacanza è coperto.
Cosa succede se non comunicate nulla
Le conseguenze sono regolate dai §§ 24 e 26 VVG. L’assicuratore può recedere dal contratto, in caso di violazione dolosa o per colpa grave anche senza preavviso. Se si verifica un sinistro, in caso di violazione dolosa dell’obbligo è esonerato dalla prestazione; in caso di colpa grave può ridurre l’indennizzo in proporzione alla gravità della colpa. L’esonero non si applica, tra l’altro, se l’aggravamento del rischio non è stato la causa del danno.
Per i locatori significa questo: una lettera o un’e-mail all’assicuratore richiede dieci minuti, una controversia su una riduzione dell’indennizzo può durare mesi. Quali altri passi vanno fatti prima di iniziare, dall’autorizzazione all’ufficio delle imposte (Finanzamt), lo trovate nella nostra guida su come affittare una casa vacanza.
Assicurazione del fabbricato: includere espressamente l’affitto turistico
L’assicurazione del fabbricato (Wohngebäudeversicherung) protegge l’edificio in sé: muri, tetto, cucina fissa, bagni, tubazioni e riscaldamento. Di norma sono coperti incendio, acqua condotta, tempesta e grandine. Per una casa vacanza nella propria abitazione è l’elemento più importante, perché i danni da incendio e da acqua all’edificio raggiungono rapidamente importi a cinque o sei cifre.
Nel caso di un appartamento in condominio, è la comunità dei proprietari ad assicurare l’edificio tramite l’amministratore. Comunicate quindi l’affitto turistico all’amministratore, così che possa verificare se il contratto del fabbricato ne tiene conto. Se possiate affittare il vostro appartamento a ospiti in vacanza lo stabiliscono l’atto di divisione (Teilungserklärung) e il regolamento condominiale (Gemeinschaftsordnung), non l’assicuratore.
Danni da eventi naturali
Piogge torrenziali, alluvioni, rigurgito delle fognature e frane non sono automaticamente inclusi in molti contratti del fabbricato. Un’assicurazione contro gli eventi naturali (Elementarschadenversicherung) completa la copertura ed è particolarmente importante in zone vicine a fiumi o pendii. Se il vostro contratto la comprende è scritto nella polizza, non nella pubblicità.
54 appartamenti nel Lehel dall’autunno 2027
In Ländstraße 6, dall’autunno 2027 la residir GmbH affitterà in totale 54 appartamenti da 25 a 50 m² con cucina propria, Wi-Fi veloce, asciugamani e biancheria da letto e check-in sicuro 24 ore su 24. Come è organizzata la struttura lo scoprite nella nostra pagina dedicata al boarding house a Monaco di Baviera.
Assicurazione del contenuto per la casa vacanza affittata
L’assicurazione del contenuto (Hausratversicherung) per una casa vacanza affittata copre l’arredamento: mobili, materassi, elettrodomestici, stoviglie, biancheria, televisore e decorazioni. Di solito sono assicurati incendio, acqua condotta, tempesta, grandine, nonché furto con scasso, rapina e atti vandalici a seguito di un’effrazione. Il massimale dovrebbe corrispondere al valore a nuovo di tutto l’arredamento, altrimenti si rischia la sottoassicurazione.
Un aspetto sorprende molti locatori: la loro assicurazione privata del contenuto vale di solito solo per l’abitazione in cui vivono. Per un secondo appartamento che affittate agli ospiti serve in genere un contratto separato o un accordo esplicito. Chiedete in modo preciso un’assicurazione del contenuto per una casa vacanza con ospiti che cambiano.
Furti da parte degli ospiti
Se un ospite porta via l’asciugacapelli o il piumone, non si tratta di furto con scasso, perché aveva una chiave. Il furto semplice non è assicurato in molti contratti standard. Contro le piccole perdite aiutano un inventario, foto dopo ogni pulizia e una cauzione; per le prenotazioni tramite portali, anche le loro regole sui danni.
Assicurazione per chi affitta casa vacanza: la responsabilità civile giusta
Come locatori siete responsabili se un ospite subisce un danno a causa delle condizioni dell’appartamento o del terreno. È il cosiddetto obbligo di sicurezza (Verkehrssicherungspflicht): gradini allentati, una ringhiera del balcone traballante, un vialetto non sgomberato d’inverno. Una responsabilità civile per la casa vacanza si fa carico delle richieste fondate e respinge quelle infondate.
RC privata, RC del proprietario di immobili o RC aziendale
- RC privata (Privathaftpflicht): alcune tariffe includono l’affitto di singole stanze o di un appartamento, spesso con limiti. Se ciò valga per una casa vacanza è indicato nelle condizioni.
- RC del proprietario di immobili (Haus- und Grundbesitzerhaftpflicht): la classica responsabilità civile del locatore per case e appartamenti affittati. Nei condomini esiste di solito già per le parti comuni.
- RC aziendale (Betriebshaftpflicht): necessaria se l’affitto ha carattere commerciale, ad esempio con più unità con pulizie e servizi.
Chi gestisce più appartamenti con servizi alberghieri è, dal punto di vista organizzativo, già vicino a un aparthotel a Monaco di Baviera e dovrebbe discutere la responsabilità civile con l’assicuratore come attività d’impresa. Un’assicurazione per locatori di case vacanza pensata solo per l’uso privato, a quel punto, non è più adeguata.
Perdita dei canoni, vetri ed elettronica: integrazioni utili
Perdita dei canoni
Se la cucina va a fuoco o il bagno si allaga dopo la rottura di un tubo, le prenotazioni saltano per settimane. Molti contratti del fabbricato contengono una clausola per la perdita dei canoni (Mietausfall) dopo un sinistro assicurato, limitata nel tempo. Verificate se questa clausola vale anche per l’affitto turistico e come viene calcolata la perdita. Un’assicurazione autonoma contro settimane vuote o cancellazioni, in questa forma, non esiste.
Vetri
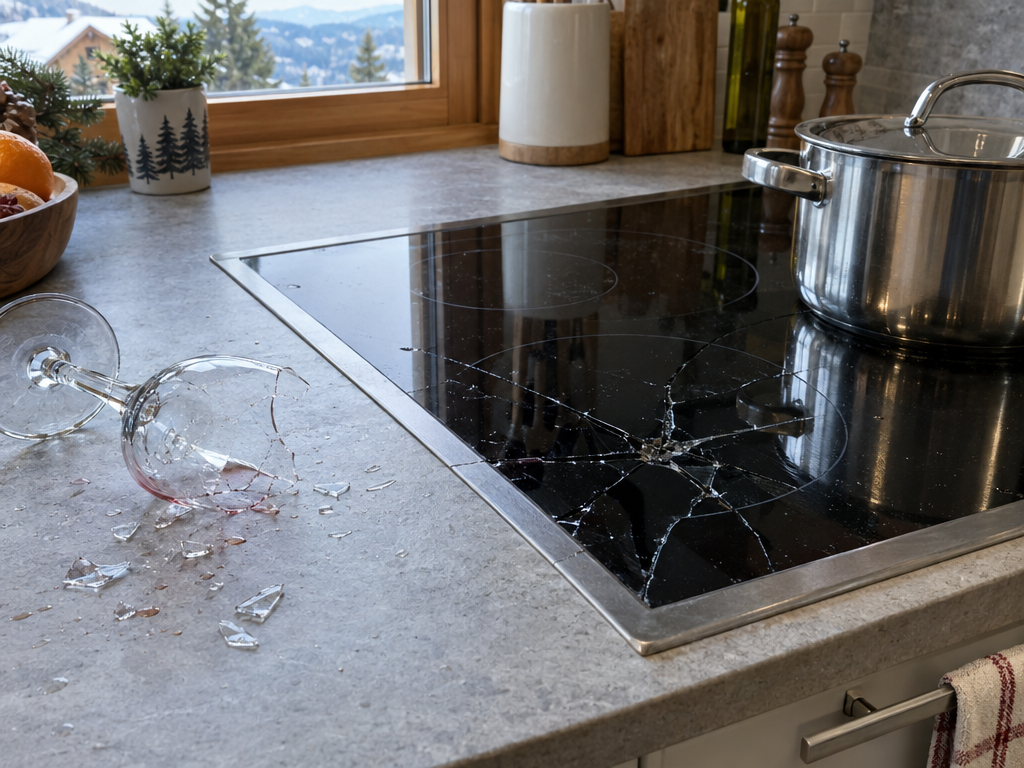
Un’assicurazione cristalli paga in caso di rottura di finestre, porte a vetri, box doccia o piani cottura in vetroceramica. In una casa vacanza con molti ospiti un piano in vetroceramica incrinato non è un caso raro. Se l’integrazione convenga dipende da quanto vetro è presente nell’appartamento.
Elettronica
Televisore, macchina del caffè automatica e router sono di solito assicurati con il contenuto solo contro i rischi classici, non contro una caduta dal tavolo o i liquidi. Un’assicurazione elettronica copre questi danni. Per apparecchi economici raramente conviene, per dispositivi costosi più facilmente.
Assicurazione per gli ospiti: la RC privata nella casa vacanza
Anche gli ospiti dovrebbero controllare la propria assicurazione prima del viaggio. La più importante è la responsabilità civile privata: paga se nella casa vacanza danneggiate qualcosa per negligenza. Se paga o meno dipende da che cosa è stato danneggiato.
Danni all’appartamento e agli arredi in affitto
I danni all’appartamento in affitto in sé, ad esempio una bruciatura sul parquet o una porta danneggiata, sono chiamati dagli assicuratori danni a immobili in locazione (Mietsachschäden an Immobilien). Molte tariffe li includono. I danni a beni mobili, cioè agli arredi come divano, stoviglie o televisore, sono stati a lungo esclusi. Le tariffe migliori oggi li coprono per gli alloggi vacanza, spesso fino a un massimale.
Non sono assicurati la normale usura, i danni ai vetri, che rientrano in un’assicurazione cristalli, e i danni dolosi. Chi è in viaggio di lavoro, ad esempio in un alloggio vicino alla fiera di Monaco di Baviera, chieda in anticipo al datore di lavoro se i danni durante le trasferte sono coperti dall’azienda.
Perdita delle chiavi
Se un ospite perde la chiave dell’appartamento, può costare caro quando il locatore, per motivi di sicurezza, deve sostituire le serrature o un impianto di chiusura centralizzato. Molte tariffe di RC privata coprono la perdita di chiavi private altrui, di solito con un importo massimo. Con serrature a codice e cassette portachiavi il rischio scompare.
Se il viaggio salta
Per il caso in cui non possiate proprio partire esiste l’assicurazione annullamento viaggio (Reiserücktrittsversicherung); quando conviene lo spiega la nostra guida sulla cancellazione di una casa vacanza.
Danni nella casa vacanza: quale assicurazione paga?
I casi seguenti sono esempi tipici, non una garanzia per un determinato contratto. Mostrano quale assicurazione è di norma competente. Se poi l’assicurazione paghi davvero lo decidono le condizioni e il grado di colpa.
| Sinistro (esempio) | Chi risponde di norma | Quale assicurazione può intervenire |
|---|---|---|
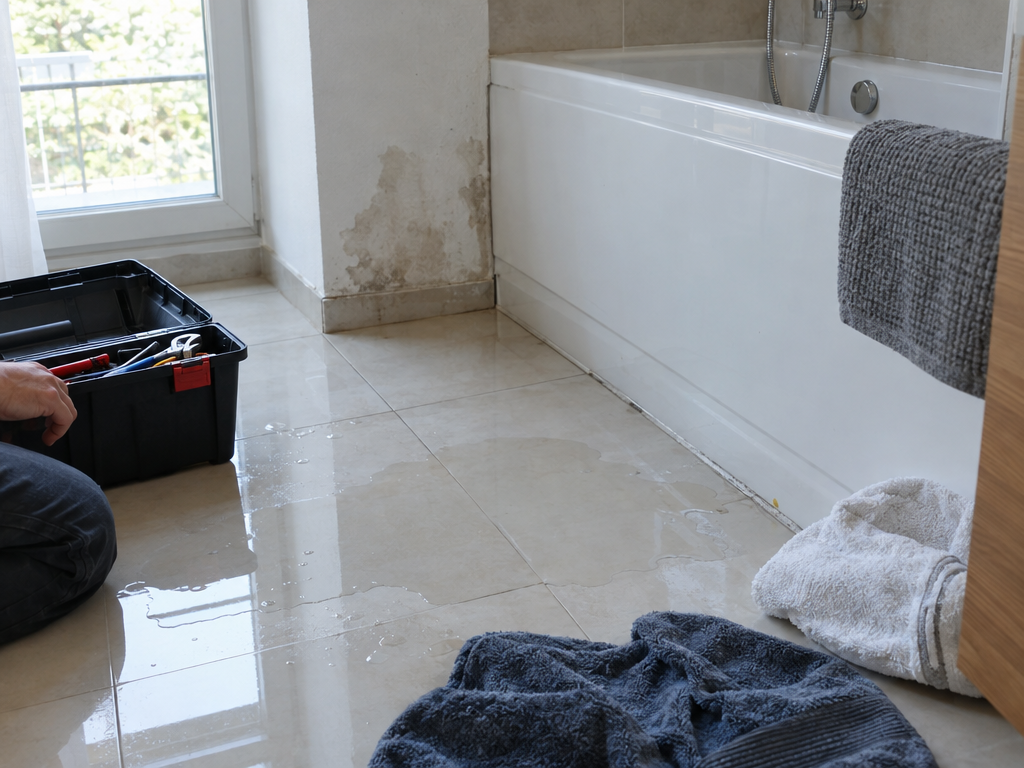
| L’ospite fa traboccare la vasca, l’acqua penetra nell’appartamento sottostante | Ospite, in caso di negligenza | RC privata dell’ospite, per i danni all’edificio anche l’assicurazione del fabbricato |
| Rottura di un tubo nel muro, appartamento inagibile per due settimane | Nessuno per colpa | Assicurazione del fabbricato, perdita dei canoni a seconda della clausola |
| Una pentola cade sul piano in vetroceramica, il vetro si incrina | Ospite, in caso di negligenza | Assicurazione cristalli del locatore o RC privata dell’ospite |
| Vino rosso sul divano | Ospite, in caso di negligenza | RC privata dell’ospite, se sono assicurati i beni mobili in affitto |
| L’ospite scivola su una scala esterna ghiacciata | Locatore, se ha violato l’obbligo di sgombero neve e spargimento di sale (Räum- und Streupflicht) | RC del proprietario di immobili del locatore |
| Chiave persa, l’impianto di chiusura deve essere sostituito | Ospite | RC privata dell’ospite con copertura perdita chiavi |
| Incendio causato da una candela | Ospite, in caso di negligenza | Assicurazione del fabbricato e del contenuto del locatore, che può rivalersi sull’ospite |
| Il televisore manca dopo la partenza | Ospite | Di solito nessuna assicurazione, cauzione o regole del portale sui danni |
Come procedere in caso di sinistro
- Documentare subito il danno: foto, data, ora, testimoni.
- Evitare ulteriori danni, ad esempio chiudendo l’acqua o mettendo in sicurezza le finestre.
- Ospite e locatore si informano a vicenda per iscritto.
- L’ospite denuncia il danno alla propria RC privata, il locatore al proprio assicuratore del fabbricato o del contenuto.
- Richiedere un preventivo o una fattura, conservare le parti danneggiate fino alla definizione.
Molti danni si possono evitare se le regole sono chiare fin dall’inizio. Divieto di fumo, niente candele, niente feste e l’invito a segnalare subito i danni appartengono a un regolamento della casa vacanza che gli ospiti conoscono prima di prenotare.
Checklist: assicurare correttamente la casa vacanza
Chi vuole assicurare la propria casa vacanza farebbe bene a scorrere questa lista una volta per intero. Non sostituisce una consulenza sul singolo caso.
- Comunicare per iscritto l’affitto turistico agli assicuratori del fabbricato, del contenuto e della responsabilità civile e richiedere una conferma.
- Per gli appartamenti in condominio informare l’amministratore e verificare il contratto condominiale.
- Verificare la copertura per eventi naturali contro piogge torrenziali e rigurgito delle fognature.
- Fissare il massimale del contenuto in base al valore a nuovo degli arredi, preparare un inventario con foto.
- Chiarire la responsabilità civile: privata con inclusione dell’affitto, RC del proprietario di immobili o RC aziendale.
- Leggere la clausola sulla perdita dei canoni e la sua durata nel contratto del fabbricato.
- Valutare vetri ed elettronica in base alle dotazioni dell’appartamento.
- Stabilire cauzione e regole sui danni nelle condizioni di prenotazione.
- Organizzare lo sgombero della neve e lo spargimento di sale per l’inverno.
- Confrontare ogni anno i contratti con l’attività effettivamente svolta.
Dall’esperienza: i danni che capitano davvero
In otto anni di serviced apartments Daniel Schulz ha seguito oltre 80.000 soggiorni di ospiti. La maggior parte dei danni in questo periodo è stata di poco conto: bicchieri rotti, macchie sulle imbottiture, una chiave smarrita. Raramente a costare caro sono stati gli ospiti, piuttosto la tecnica e l’acqua, ad esempio un raccordo della lavastoviglie che perdeva.
Ne deriva un ordine semplice. Prima fabbricato e responsabilità civile coprono i grandi rischi, poi l’assicurazione del contenuto protegge gli arredi. Chi cerca un’assicurazione per casa vacanza e arredi non dovrebbe quindi partire dalla rottura dei vetri. I piccoli danni si risolvono più in fretta con la cauzione e accordi chiari con l’ospite che con qualsiasi assicurazione. Chi affitta uno dei tanti appartamenti a Monaco di Baviera ha in più i vicini nell’edificio, per i quali un danno da acqua è altrettanto spiacevole.
Conclusione
Una buona assicurazione per la casa vacanza inizia con la comunicazione dell’affitto a tutti gli assicuratori e si compone poi di assicurazione del fabbricato, del contenuto e di una responsabilità civile adeguata, mentre gli ospiti sono ben tutelati con una RC privata che includa i danni ai beni in affitto e la perdita delle chiavi; chi affitta a ospiti per lunghi periodi, ad esempio come appartamento arredato a Monaco di Baviera, verifica gli stessi punti per la locazione di lunga durata.
Domande frequenti sull’assicurazione della casa vacanza
Quale assicurazione serve per una casa vacanza?
Per i locatori sono importanti tre elementi: un’assicurazione del fabbricato (Wohngebäudeversicherung) che includa espressamente l’affitto turistico, un’assicurazione del contenuto (Hausratversicherung) per gli arredi dell’appartamento affittato e una responsabilità civile che copra l’affitto, ad esempio una RC del proprietario di immobili (Haus- und Grundbesitzerhaftpflicht). Perdita dei canoni, vetri ed elettronica sono integrazioni. In Germania per i locatori privati non esiste un obbligo di legge di stipulare queste assicurazioni.
Devo comunicare alla mia assicurazione che affitto una casa vacanza?
Sì, è consigliabile. Ai sensi del § 19 VVG (legge tedesca sul contratto di assicurazione) prima della stipula dovete rispondere in modo veritiero a tutte le domande dell’assicuratore e, ai sensi del § 23 VVG, dopo la stipula non potete aggravare il rischio assicurato senza consenso. Se l’affitto turistico costituisca un aggravamento del rischio dipende dal contratto. Chi lo comunica per iscritto e si fa confermare la copertura evita controversie in caso di sinistro.
L’assicurazione del contenuto paga per una casa vacanza affittata?
Solo se il contratto copre l’appartamento e l’affitto. Molti contratti per il contenuto sono pensati per l’abitazione in cui si vive. Per una casa vacanza affittata serve di norma un contratto separato o un accordo esplicito. Il furto da parte di ospiti con una propria chiave, in molti contratti standard, non è un furto con scasso e quindi non è assicurato.
La mia RC privata paga se danneggio qualcosa nella casa vacanza?
Spesso sì, ma non sempre. I danni all’appartamento in affitto in sé, ad esempio al pavimento o alle porte, sono inclusi in molte tariffe come danni a immobili in locazione. I danni agli arredi come mobili, stoviglie o televisore sono invece spesso assicurati solo nelle tariffe migliori, frequentemente con un massimale. La normale usura non la paga nessuna assicurazione.
Chi paga se un ospite causa un danno nella casa vacanza?
In linea di principio risponde l’ospite che ha causato il danno per colpa. Lo denuncia alla propria RC privata, che paga a seconda della tariffa. Una cauzione tutela ulteriormente il locatore. Se nessuno paga, il danno resta a carico del locatore, a meno che la sua assicurazione del contenuto o del fabbricato non intervenga per la causa del danno, ad esempio in caso di acqua condotta o incendio.
Cosa succede se si perdono le chiavi della casa vacanza?
Se un ospite perde la chiave, il locatore può chiedere un risarcimento e, nel caso di un impianto di chiusura centralizzato, all’occorrenza anche la sostituzione dei cilindri. Molte tariffe di RC privata includono la perdita di chiavi altrui, di solito con un massimale. Verificate prima del viaggio se la vostra tariffa lo copre.
Come locatore mi serve un’assicurazione per la perdita dei canoni?
Un’assicurazione autonoma per la perdita dei canoni (Mietausfallversicherung) è raramente necessaria. Più importante è che l’assicurazione del fabbricato includa la perdita dei canoni dopo un sinistro assicurato come incendio o acqua condotta. Verificate se il contratto tiene conto dell’affitto turistico e per quanto tempo paga. Le perdite dovute a cancellazioni o a settimane vuote non sono coperte da questa clausola.
Daniel Schulz · Amministratore delegato di residir GmbH
Vanta otto anni di esperienza nell’affitto e nella gestione di serviced apartments e ha seguito oltre 80.000 soggiorni di ospiti. Maggiori informazioni su Daniel Schulz